La irregularidad de los préstamos al sector privado comenzó a mostrar señales de descenso después de alcanzar niveles elevados durante el último año, según el último reporte de la consultora 1816.
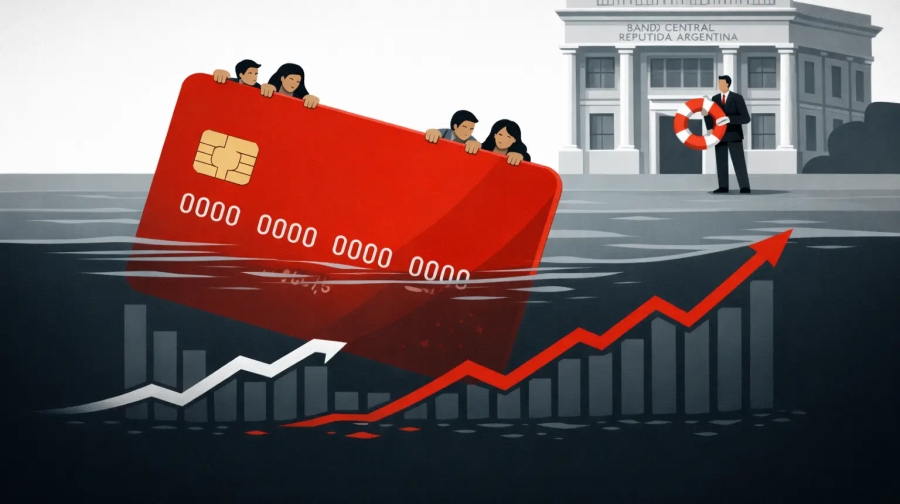
En su Informe de Política Monetaria de septiembre de 2026, el Banco Central de la República Argentina (BCRA) destacó que el ciclo de deterioro de la cartera crediticia habría llegado a un punto de inflexión, en un escenario en el que las refinanciaciones y la recuperación del financiamiento bancario podrían contribuir a normalizar el sistema. Lo denominó "el fin del ciclo de la mora".
Sin embargo, advirtió que el peso de los impuestos sobre el costo de los préstamos limita las posibilidades de abaratar el crédito mediante una mayor flexibilización monetaria.
El proceso se produjo después de una fuerte expansión del financiamiento privado. Desde diciembre de 2023, el reordenamiento macroeconómico, el equilibrio fiscal y la reversión del proceso inflacionario impulsaron una reasignación de recursos bancarios hacia familias y empresas.
Como resultado, el crédito al sector privado pasó de representar el 7,8% del Producto Bruto Interno (PBI) a aproximadamente el 14,5% en septiembre de 2026, casi el doble en términos relativos.
Ese crecimiento también modificó la composición de los activos bancarios. El financiamiento al sector privado llegó a representar el 60% del crédito total y el 45% de los activos de los bancos. En sentido contrario, la exposición al sector público descendió al 9,6% del PBI, equivalente al 40% del crédito total.
La expansión del crédito estuvo acompañada por un deterioro de la capacidad de pago, aunque con diferencias importantes entre los distintos segmentos de deudores. Según el informe del BCRA, la proporción de préstamos en situación normal cayó del 96,3% en diciembre de 2023 al 92,5% en septiembre de 2026.
En el mismo período, la irregularidad de la cartera total del sector privado pasó del 3,7% al 7,5%. El comportamiento de las familias explicó buena parte de ese incremento: la mora de los individuos trepó del 2,8% al 12,2%, mientras que la correspondiente a las empresas se redujo del 4,4% al 3,8%.
El organismo señaló que el nivel general de irregularidad superó en 1,3 puntos porcentuales el máximo registrado durante el ciclo anterior, en 2020, cuando había alcanzado el 6,2%.
No obstante, la comparación vuelve a mostrar una divergencia entre hogares y compañías. Mientras la mora de las personas se ubicó 7,3 puntos por encima del pico previo, la de las empresas quedó 4,3 puntos por debajo de su máximo de aquel período.
La dinámica comenzó a cambiar a mediados de 2026, cuando el indicador general se estabilizó en un rango de entre el 7,5% y el 7,7%. Posteriormente, el saldo de préstamos irregulares de los individuos empezó a disminuir a partir de agosto, en paralelo con el avance de las refinanciaciones bancarias.
"Más recientemente, ante el avance de las refinanciaciones bancarias se observa una reducción del saldo de crédito irregular de los individuos", mencionaron desde 1816.
El BCRA sostuvo que la normalización de la mora puede favorecer una nueva etapa de expansión crediticia. La identificación de los deudores que cumplen con sus obligaciones y de aquellos que presentan dificultades permite a las entidades evaluar mejor el riesgo y definir las condiciones para otorgar nuevos préstamos.
Frente al deterioro de los indicadores, el organismo cuestionó las iniciativas que buscan reducir la mora mediante intervenciones directas sobre los contratos privados.
De los 38 proyectos presentados en el Congreso de la Nación, el 87% proponía refinanciaciones compulsivas, el 79% afectaba la propiedad privada, el 71% contemplaba topes a las tasas de interés y el 50% planteaba aumentar la burocracia vinculada con la supervisión del crédito.
Para el Banco Central, esas medidas pueden generar riesgo moral. "Las intervenciones en los contratos de quien no pagó un crédito generan incentivos de no pago entre quienes lo vienen haciendo normalmente", comentaron los economistas de la consultora.
Por ese motivo, la entidad defendió las refinanciaciones voluntarias, que permiten extender los plazos, reducir las tasas efectivas y adaptar los pagos al flujo de ingresos de cada cliente sin alterar los contratos originales ni deteriorar la información de su historial crediticio.
En paralelo, impulsa reformas para ampliar las fuentes de financiamiento, mejorar las garantías y aumentar la competencia entre acreedores. Entre las iniciativas figuran cambios para facilitar el crédito a empleados públicos y privados, la creación de instrumentos negociables vinculados con cupones de tarjetas y el desarrollo de un Sistema Federal de Garantías.
Uno de los principales diagnósticos del informe de 1816 es que una reducción adicional de las tasas de interés de corto plazo no necesariamente se traducirá en una baja significativa del costo de los préstamos.
El BCRA indicó que las tasas pasivas, es decir, las que reciben los depositantes, ya se encontraban en terreno negativo en términos reales, por lo que consideró limitado el margen de la política monetaria para abaratar el financiamiento.
En cambio, destacó el peso de los tributos nacionales, provinciales y municipales sobre el costo financiero total (CFT). Para los préstamos personales, la carga impositiva representa cerca del 30% del costo final. En el caso de las tarjetas de crédito, alcanza el 28,2%, mientras que para los documentos descontados de empresas llega al 28,7%. En los créditos hipotecarios, en cambio, representa el 10,3%.
El organismo también advirtió que la carga de Ingresos Brutos provinciales y las tasas municipales sobre la intermediación financiera es particularmente elevada, con un nivel equivalente a cuatro veces el promedio de la presión tributaria sobre otros sectores económicos.
Fuente: Forbes